SOREANG EKSPRES – Apakah kamu sedang merencanakan tambahan modal usaha di awal tahun, informasi tentang KUR BRI 2026 tentu menjadi salah satu yang paling kamu cari.
Banyak pelaku UMKM mempertimbangkan plafon pinjaman Rp 50 juta karena nominal ini cukup ideal untuk ekspansi usaha, menambah stok barang, membeli peralatan, atau memperluas kapasitas produksi.
Namun sebelum kamu mengajukan pinjaman, ada satu hal penting yang tidak boleh kamu lewatkan. “Apakah cicilannya sesuai dengan kemampuan arus kas usahaku?” Pertanyaan ini terdengar sederhana, tetapi sangat menentukan kelangsungan bisnismu ke depan.
BACA JUGA: Rekomendasi HP Infinix Harga Rp3 Jutaan Terbaru untuk Gaming
Artikel ini akan membantu kamu memahami simulasi cicilan KUR BRI 2026 pinjaman Rp 50 juta, sekaligus memberi gambaran realistis agar keputusan yang kamu ambil benar-benar terukur.
Skema Dasar KUR BRI 2026
Program Kredit Usaha Rakyat (KUR) adalah pembiayaan bersubsidi pemerintah yang ditujukan untuk pelaku usaha produktif. Pada 2026, suku bunga KUR BRI 2026 tetap mengacu pada ketentuan pemerintah, yaitu sekitar 6 persen efektif per tahun.
Bunga ini tergolong rendah ketimbang kredit komersial biasa. Karena itu, KUR sering menjadi pilihan utama UMKM yang ingin berkembang tanpa terbebani bunga tinggi.
Namun kamu tetap perlu memahami bahwa rendahnya bunga bukan berarti kamu bisa mengabaikan perhitungan cicilan. Perencanaan yang matang adalah kunci agar KUR benar-benar membantu pertumbuhan usaha, bukan justru menjadi tekanan keuangan.
Simulasi Cicilan KUR BRI 2026 Pinjaman Rp 50 Juta
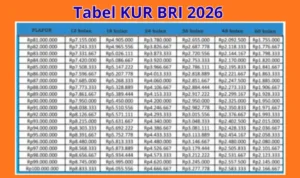
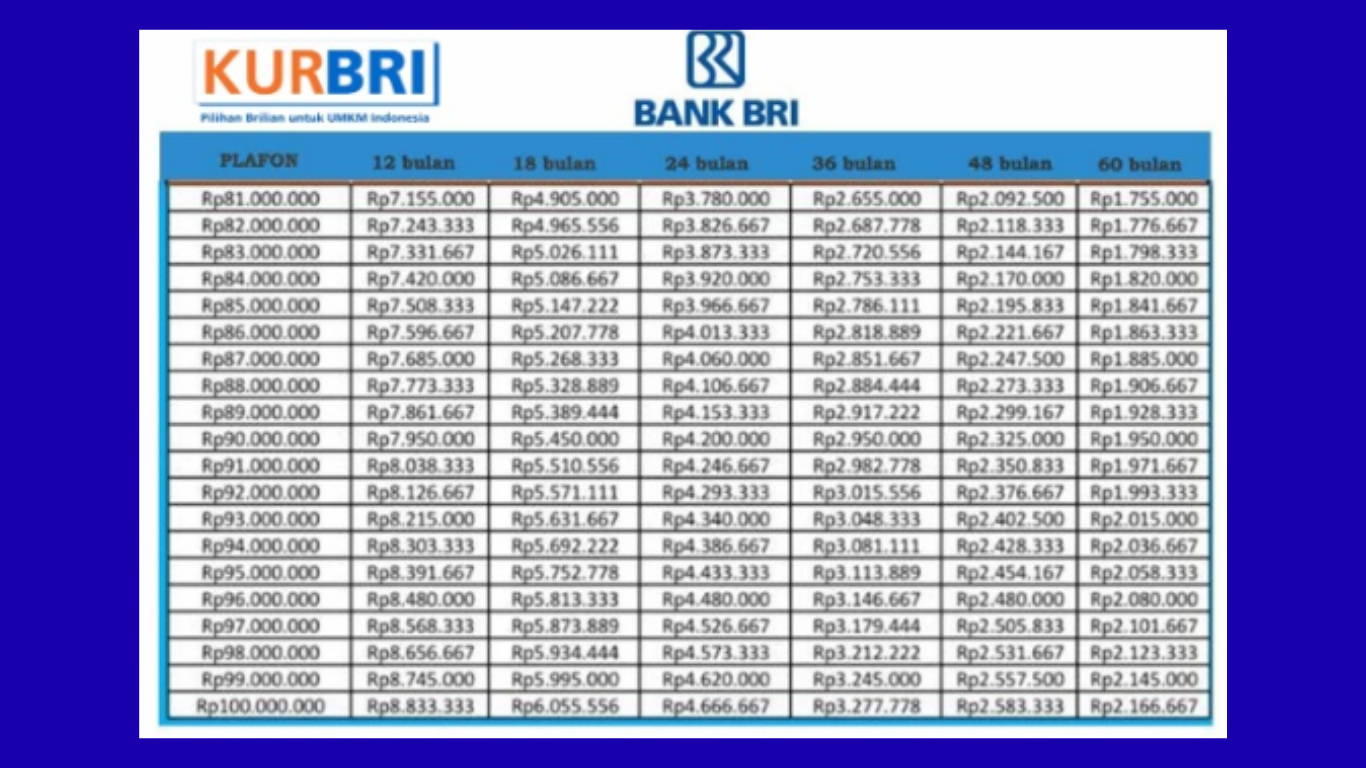
Berikut estimasi cicilan bulanan untuk pinjaman Rp 50 juta dengan bunga 6 persen efektif per tahun:
- Tenor 12 bulan: Rp 4.416.667 per bulan
- Tenor 18 bulan: Rp 3.027.778 per bulan
- Tenor 24 bulan: Rp 2.333.333 per bulan
- Tenor 36 bulan: Rp 1.638.889 per bulan
- Tenor 48 bulan: Rp 1.291.667 per bulan
- Tenor 60 bulan: Rp 1.083.333 per bulan
Perlu kamu pahami, angka ini adalah simulasi estimasi. Di lapangan, cicilan bisa sedikit berbeda tergantung biaya administrasi, hasil analisis kredit, serta kebijakan kantor cabang BRI tempat kamu mengajukan pinjaman.
Karena itu, sebelum menandatangani akad kredit, kamu sebaiknya meminta rincian resmi dari pihak bank. Jangan ragu untuk bertanya secara detail. Transparansi adalah hak kamu sebagai calon debitur.
Memilih Tenor yang Tepat untuk Usahamu
Sekarang kamu mungkin bertanya, “Tenor mana yang paling aman untukku?”
Jawabannya bergantung pada kondisi arus kas usaha kamu.
Jika usaha kamu memiliki margin besar dan perputaran cepat, tenor pendek seperti 12 atau 24 bulan bisa menjadi pilihan. Kamu memang membayar cicilan lebih besar per bulan, tetapi total bunga yang kamu perlu bayar lebih kecil.
Sebaliknya, jika arus kas usaha masih fluktuatif, tenor lebih panjang seperti 48 atau 60 bulan bisa memberi ruang napas. Cicilan bulanan lebih ringan sehingga tidak terlalu membebani operasional.
Dalam pengalaman banyak pelaku UMKM, kesalahan paling umum adalah memilih tenor terlalu pendek demi cepat lunas, tetapi akhirnya kesulitan membayar cicilan di bulan-bulan sepi penjualan. Jadi, kamu perlu realistis, bukan sekadar optimis.
Mengapa Perhitungan Matang Itu Penting?
Mengajukan KUR BRI 2026 pinjaman Rp 50 juta bukan sekadar soal mendapatkan dana cair. Ini adalah komitmen jangka menengah hingga panjang.
Sebelum mengajukan, kamu bisa melakukan langkah sederhana:
Hitung rata-rata laba bersih bulanan selama 6–12 bulan terakhir.
Pastikan cicilan tidak melebihi 30–40 persen dari laba bersih tersebut.
Sisakan dana darurat usaha untuk mengantisipasi penurunan penjualan.
Dengan cara ini, kamu tidak hanya memikirkan kemampuan bayar hari ini, tetapi juga keberlanjutan usaha dalam jangka panjang.
Hal yang Perlu Kamu Ketahui Sebelum Mengajukan KUR
Selain simulasi cicilan, ada beberapa aspek penting yang perlu kamu perhatikan:
Pastikan usaha kamu sudah berjalan dan produktif.
Siapkan dokumen legalitas usaha sesuai ketentuan.
Pastikan riwayat kredit kamu bersih dan tidak bermasalah.
BRI akan melakukan analisis kelayakan kredit sebelum menyetujui pinjaman. Proses ini bertujuan melindungi kedua belah pihak, termasuk kamu sebagai peminjam.
Jika pengajuan dari pihak bank menyetujuinya, gunakan dana sesuai rencana awal. Hindari penggunaan konsumtif yang tidak berhubungan dengan pengembangan usaha.
KUR BRI 2026 sebagai Alat Pertumbuhan, Bukan Beban
Banyak pelaku UMKM berhasil berkembang karena memanfaatkan KUR BRI 2026 secara bijak. Tambahan modal untuk meningkatkan kapasitas produksi, memperluas distribusi, atau memperbaiki kualitas layanan.
Kamu perlu memandang KUR sebagai alat pertumbuhan. “Pinjaman ini harus menghasilkan tambahan pendapatan yang lebih besar dari cicilannya.” Prinsip sederhana ini akan membantu kamu tetap fokus pada tujuan bisnis.
Jika setelah menghitung cicilan terasa terlalu berat, tidak ada salahnya menurunkan plafon pinjaman atau memilih tenor lebih panjang. Keputusan yang hati-hati jauh lebih baik daripada terburu-buru.
Informasi tentang KUR BRI 2026 pinjaman Rp 50 juta memang penting, tetapi yang lebih penting adalah kesiapan finansial usaha kamu.
Dengan memahami simulasi cicilan dan memilih tenor yang sesuai, kamu bisa menjaga keseimbangan antara ekspansi usaha dan stabilitas keuangan.